

Alors que l’Union européenne concentre toute son énergie à ériger des barrières douanières contre les voitures chinoises finies, Pékin applique discrètement une stratégie bien plus profonde et bien plus difficile à contrer : le rachat silencieux de plus de 130 fournisseurs européens qui produisent les composants qui se trouvent sous le capot de millions de voitures européennes.
Bruxelles s’agite sur les droits de douane visant les voitures électriques chinoises et brandit des règles de contenu local pour que les aides ne tombent que sur des véhicules assemblés en Europe. Pendant ce temps, la Chine entre par une autre porte, sans faire de bruit. Elle n’exporte pas seulement des berlines : elle achète les usines qui fabriquent les pièces logées sous le capot des voitures européennes. Depuis le milieu des années 2000, des entreprises chinoises ont pris le contrôle ou des positions dans plus de 130 fabricants de composants, principalement en Allemagne et en France.
La mécanique est redoutablement efficace. Racheter un équipementier européen, c’est mettre la main d’un seul coup sur des usines, des brevets, des ingénieurs, des homologations et surtout des contrats avec les grandes marques. Ce qu’un nouvel entrant mettrait des années à bâtir depuis zéro. Autrement dit, ce que l’Europe perd ici, c’est le contrôle industriel sur les pièces qui donnent sa valeur au véhicule.
75 % de la valeur d’une voiture, 1,7 million d’emplois
On sous-estime le poids de cette filière. Les équipementiers automobiles emploient 1,7 million de personnes en direct dans l’Union européenne et pèsent environ 75 % de la valeur d’un automobile. Le moteur, la boîte, l’électronique, les joints, les capteurs : l’essentiel de ce qui fait rouler une voiture ne sort pas des chaînes des constructeurs, mais de celles de leurs fournisseurs.
Sauf que ces fournisseurs souffrent. Le secteur a supprimé 104 000 emplois entre 2024 et 2025, soit l’équivalent de 142 postes par jour. Une saignée qui transforme des maisons historiques en cibles bon marché.
Des rachats sous 100 millions d’euros, quasi invisibles
La première vague chinoise date des années 2000, portée par la stratégie de Pékin d’aller chercher la technologie à l’étranger et de bâtir des réseaux commerciaux mondiaux. Le rachat de Volvo Cars par Geely en 2010 en fut le symbole spectaculaire. Mais la suite s’est faite beaucoup plus discrète. Sur la dernière décennie, ce sont surtout des opérations modestes, sous 100 millions d’euros. Des sommes minuscules face aux grandes fusions de constructeurs ou à la construction d’une usine neuve, mais largement suffisantes pour prendre le contrôle d’entreprises spécialisées, souvent inconnues hors du secteur et pourtant essentielles à la chaîne d’approvisionnement.
Retrouver le propriétaire final relève parfois du casse-tête. L’analyse d’un échantillon de 62 sociétés à capitaux chinois intégrées à l’industrie allemande montre qu’environ quatre actifs sur cinq étaient contrôlés via des sociétés intermédiaires étrangères ou des holdings enregistrés en Allemagne, sous des noms bien locaux. Rien d’illégal en soi, mais un vrai brouillard quand il s’agit de savoir qui commande un fournisseur stratégique. Malgré ce montage, la société de renseignement économique Sayari a identifié des acquisitions menées par 23 groupes chinois en Allemagne. La palette va des fabricants de joints pour moteurs de haute performance aux systèmes de conduite autonome et aux antennes de communication sans fil.
La faille des règles de contenu local
Voilà la contradiction. Les plans de Bruxelles pour exiger davantage de composants, d’emplois et de valeur ajoutée européens visent à protéger la base industrielle du continent. Le Plan Auto+ va dans ce sens : 10 % de l’aide maximale dépend du fait que l’assemblage de la batterie ait eu lieu, au minimum, dans l’Union. Produire à l’intérieur des frontières permet d’échapper à une partie des barrières à l’importation.
Le problème, c’est que certaines pièces ne viennent plus de Chine : elles sortent d’une usine allemande, française ou italienne, mais leur propriétaire ultime est chinois. Des exigences de production locale mal calibrées peuvent protéger l’emploi à court terme et, dans le même mouvement, encourager le rachat d’entreprises européennes. Si l’on ne regarde que le lieu de fabrication, l’acquisition devient une voie express pour cocher les cases réglementaires de Bruxelles. Si l’on tenait aussi compte de la propriété, du contrôle technologique et de l’origine des composants critiques, beaucoup d’investissements chinois sortiraient du champ des aides et des marchés publics. Toute la paradoxe est là.
102 euros d’intérêts pour 100 euros de bénéfice
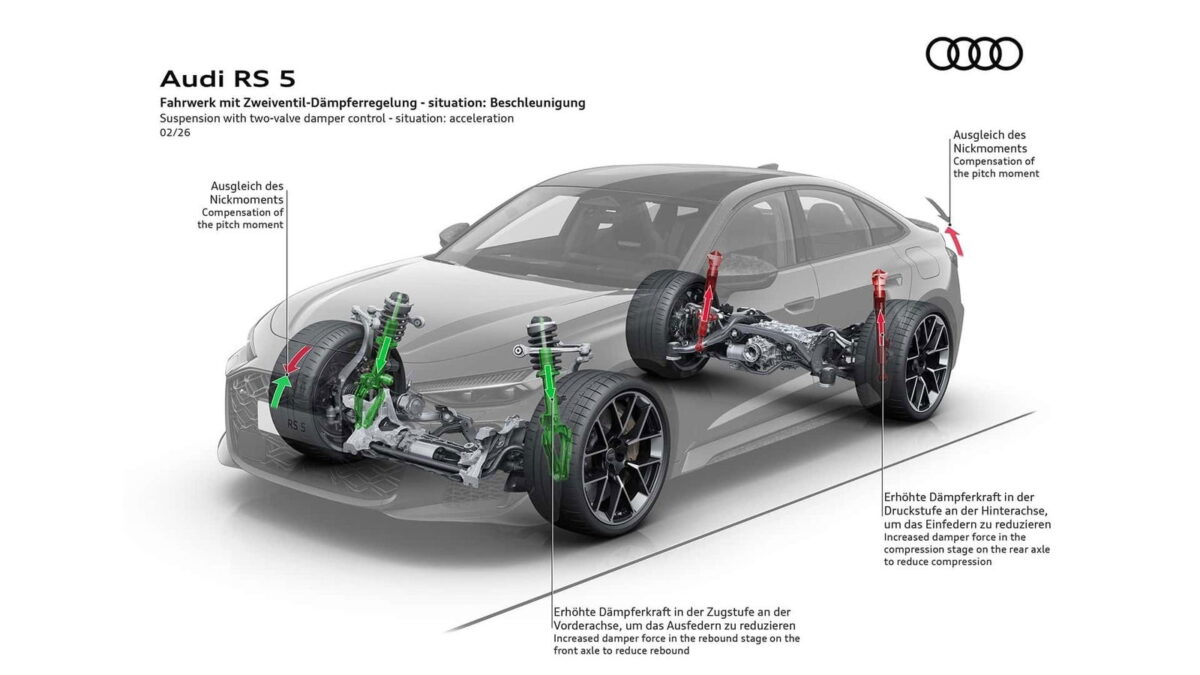
Cette percée chinoise est indissociable de la crise des équipementiers européens. La production automobile reste sous ses niveaux d’avant-pandémie, la transition électrique avance moins vite que prévu et les constructeurs pressent leurs fournisseurs de baisser les prix. Cette semaine encore, on apprenait que les équipementiers allemands affrontent une crise de dette brutale : ils paient 102 euros d’intérêts pour 100 euros de bénéfice. Dans le même temps, des poids lourds du secteur comme Bosch, Continental, Mahle, Valeo, Forvia et Schaeffler ont annoncé des milliers de suppressions de postes sur les deux dernières années.
Cette faiblesse fait des entreprises enracinées et centenaires des proies abordables. Un rachat peut sauver une usine, des emplois, des contrats. Mais il déplace aussi, inévitablement, la technologie, le pouvoir de décision et la propriété intellectuelle vers un groupe étranger.
Le cas Pirelli, révélateur du réveil
Un exemple résume le retournement en cours. Le gouvernement italien et les actionnaires de Pirelli cherchent à réduire, voire à mettre fin, à la présence du chinois Sinochem au capital du fabricant de pneumatiques. La crainte : que cette participation complique l’accès de Pirelli au marché américain, qui durcit ses restrictions sur les composants, les logiciels et les entreprises liées à la Chine. Preuve qu’une fois le contrôle cédé, le récupérer devient une bataille politique et industrielle à part entière. La leçon vaut pour la France, dont les équipementiers figurent en bonne place sur la carte de cette conquête discrète.

